


- Категория
- Финансы
- Дата публикации
- Добавить Dilo.ua как предпочитаемый источник в Google
Кредиты растут, но получить их становится сложнее: почему украинские банки отказывают бизнесу

Денег у банков хватает, кредитование бизнеса растет двузначными темпами. Но значит ли это, что украинскому предпринимателю стало проще получить ссуду? Не обязательно. Банки сообщают об ужесточении требований к заемщикам и снижении уровня одобрения кредитных заявок, особенно в сегменте малого и среднего бизнеса. Одним компаниям мешают долги и слабые финансовые показатели, другим — военные риски или недостаток залога. А кое-кто сам не спешит одалживать деньги. Dilo проанализировало статистику НБУ с начала года, а также комментарии банков и предпринимательских объединений, чтобы выяснить, почему рост кредитования не гарантирует доступа к деньгам для всех.
Банки выдают больше кредитов. Почему получить их становится сложнее?
Согласно данным Инфляционного отчета Национального банка за октябрь 2026 года, в сентябре объем чистых гривневых кредитов бизнеса вырос более чем на 32% по сравнению с аналогичным месяцем предыдущего года. С начала 2026 года прирост составил 26,4%.
Нацбанк объясняет это достаточным запасом средств у банков, конкуренцией за финансово устойчивых заемщиков и действием государственных и международных программ поддержки.
Казалось бы, для бизнеса это хорошая новость. Но есть нюанс: общая сумма кредитов растет, а банки становятся более требовательными к тем, кто обращается за деньгами.
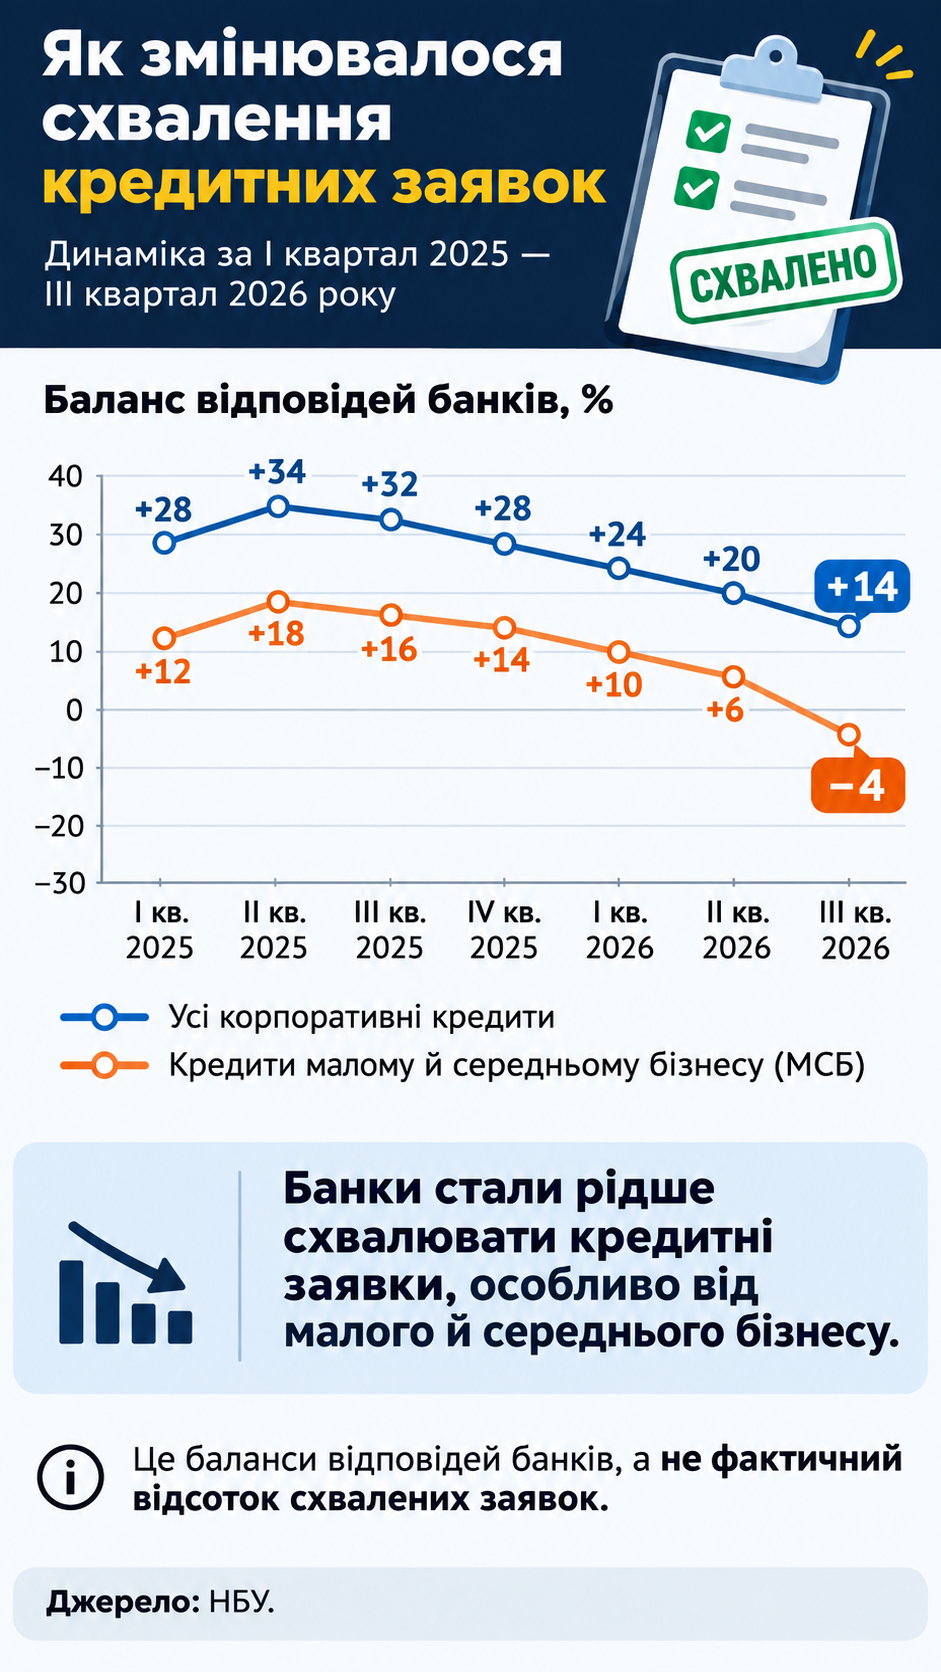
По результатам опроса НБУ об условиях банковского кредитования за IV квартал 2026 года, в III квартале банки впервые с середины 2024-го сообщили о снижении уровня одобрения корпоративных кредитных заявок. Наиболее заметно ухудшились оценки в сегменте малого и среднего бизнеса. Одновременно банки ужесточили требования к заемщикам на фоне роста кредитных рисков.
Как это возможно: кредитов больше, а получить их сложнее?
Дело в том, что объем кредитного портфеля и уровень одобрения заявок — разные показатели. Первый отражает сумму непогашенных ссуд и зависит как от нового кредитования, так и от погашения старых долгов. Второй характеризует то, как меняется готовность банков кредитовать заемщиков.
Банк может увеличивать финансирование надежных клиентов и одновременно отказывать предприятиям, риски которых считают чрезмерными. Поэтому рост кредитного портфеля еще не означает, что более широкому кругу предпринимателей стало легче одалживать.
В то же время, статистика НБУ не позволяет определить, насколько именно избирательность банков повлияла на рост кредитования.
Есть и важное уточнение: результаты опроса банков отражают их оценки изменений в кредитной политике, а не фактический процент отклоненных заявок.
Кому банки готовы одалживать, а кому отказывают
Для предпринимателя кредит — это возможность развивать бизнес. Для банка это прежде всего риск, что деньги не вернутся. Именно эта разница определяет значительную часть кредитных решений.
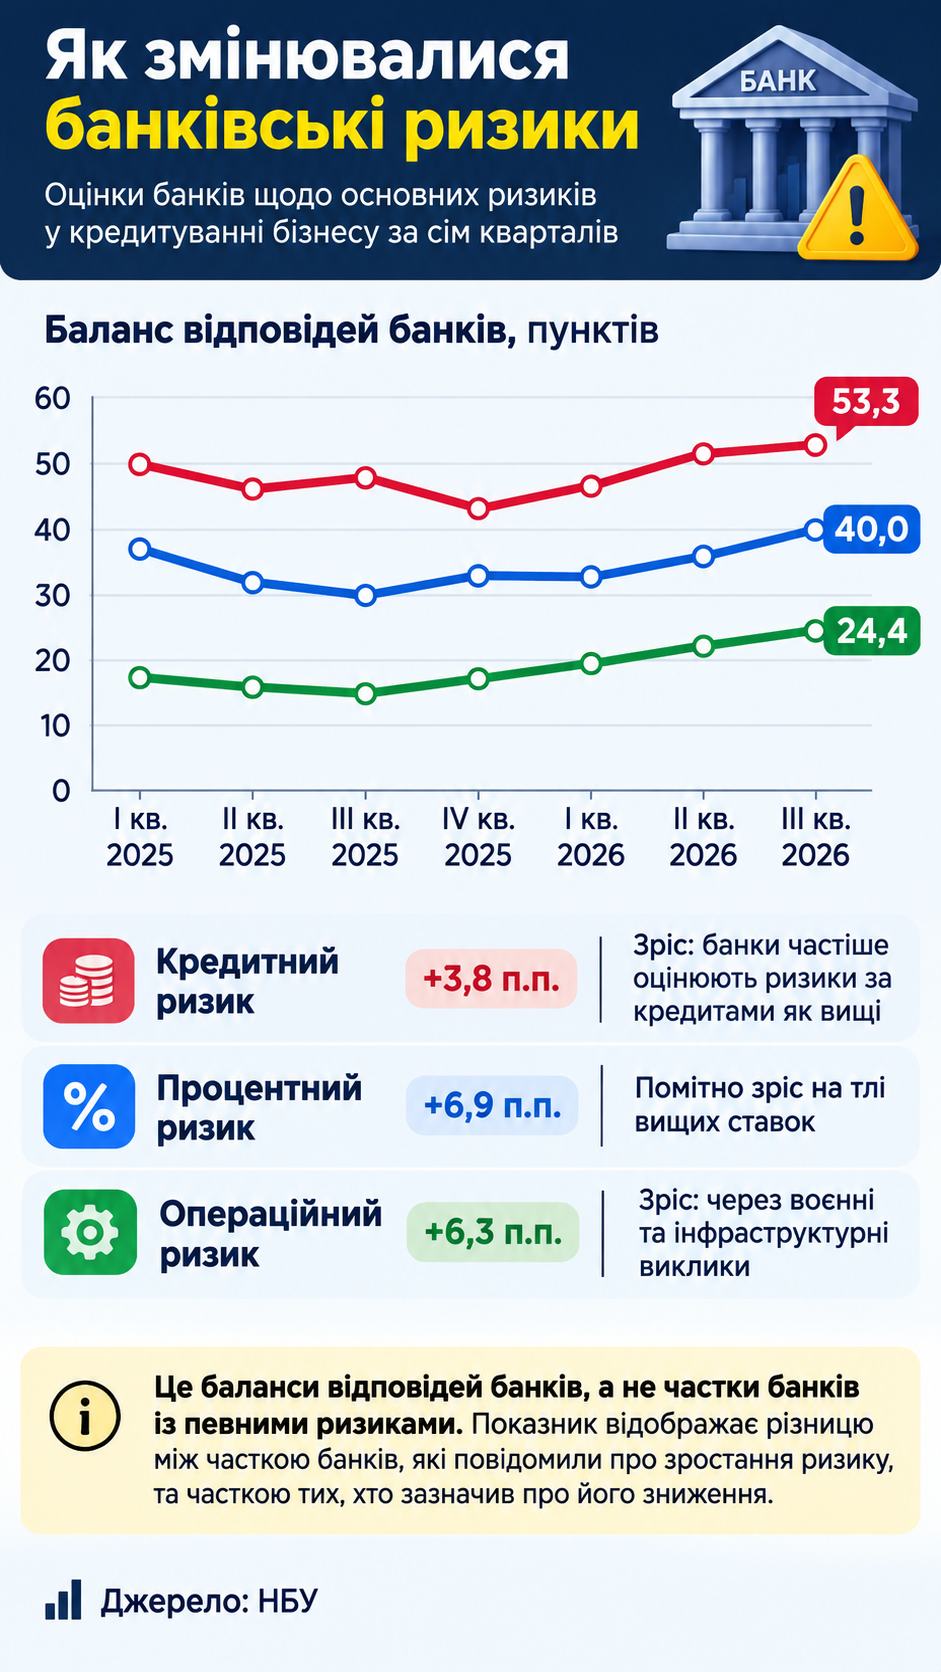
Александр Мицура, директор департамента корпоративных рисков Райффайзен Банка, в комментарии Dilo назвал среди основных причин отказов малому и среднему бизнесу ухудшение финансового состояния, значительную долговую нагрузку и негативную кредитную историю.
"Для нас принципиально важны жизнеспособность бизнеса, его способность генерировать денежный поток и деловая репутация", — пояснил он.
Подобные проблемы озвучивают и в Кредобанке. По словам Романа Пудлика, руководителя управления развития агробизнеса и альтернативных продуктов финансирования, получению кредита могут препятствовать непрозрачная финансовая отчетность, убыточность предприятия, чрезмерная задолженность и недостаточная готовность к привлечению финансирования.
Но даже стабильно работающее предприятие не застраховано от кредитных трудностей. Особенно если его производство находится вблизи фронта.
При оценке заемщика банки учитывают риски повреждения производственных мощностей, перебои с энергоснабжением, логистические трудности и кадровые проблемы.
Отдельная проблема — залог. Если имущество предприятия находится в опасном регионе, риск его повреждения или уничтожения может осложнить использование такого имущества как обеспечения кредита.
Иными словами, предприятие может иметь заказ и продолжать работать, но его имущество не обеспечивает банку достаточной защиты от рисков. Это не описание конкретного случая, а объяснение того, как военные риски могут влиять на кредитное решение.
По словам Мицуры, расположение предприятия само по себе не является единственным определяющим фактором. Банк оценивает совокупность рисков.
В Союзе украинских предпринимателей (СУП) по запросу Dilo объяснили, что наиболее уязвимыми остаются микро- и малые компании. Они обычно имеют меньше собственных средств и имущества, которые можно предложить как залог, а также ограниченные возможности защититься от финансовых рисков.
На трудности предприятий, работающих вблизи фронта, обратила внимание и Наталья Артемчук, менеджер комитетов Европейской Бизнес Ассоциации.
Здесь важно различать две ситуации. В одной банк отказывает из-за слабого финансового состояния предприятия или сомнений в возврате кредита. В другой — финансированию жизнеспособного бизнеса мешают военные риски или недостаток приемлемого залога.
Для предпринимателя результат может быть одинаковым — кредита нет. Но причины разные, а значит, разными должны быть и решения.
Почему предприниматели сами откладывают кредиты и инвестиции
Не все предприятия, остающиеся без банковских денег, получили отказ. Часть бизнеса просто не подает заявку.
Согласно опросу деловых ожиданий предприятий, проведенному НБУ за III квартал 2026 года, банковские кредиты планировали привлекать 35,6% компаний — почти столько же, сколько кварталом раньше.
Высокие процентные ставки назвали сдерживающей кредитование причиной 45,5% опрошенных предприятий. Еще 42% респондентов сообщили о наличии других источников финансирования.
Для одних предпринимателей кредит слишком дорог. Остальные имеют альтернативные источники средств. А некоторые откладывают не сам кредит, а планы, для которых он нужен.
Показательная ситуация сложилась в аграрном секторе.
Александра Прохорчук, директор департамента средних корпоративных клиентов Райффайзен Банка, сообщила Dilo, что спрос на финансирование оборотного капитала остается высоким, особенно среди аграрных предприятий.
"В то же время мы видим, что в агроиндустрии клиенты пересматривают инвестиционные планы и откладывают их до решения ситуации с портами", — отметила она.
Аграриям нужны деньги, чтобы поддерживать текущую работу. Но вкладывать средства в долгосрочные проекты они не спешат, пока сохраняется неопределенность с портами и экспортом.
Это показывает, почему даже доступный кредит не обязательно превращается в новые инвестиции. Предприятие оценивает не только стоимость ссуды, но и перспективы будущих доходов.
В то же время данные НБУ не свидетельствуют о резком сокращении доли компаний, которые планируют привлекать кредиты: в III квартале она почти не изменилась. Поэтому говорить об общем падении спроса только на основании этих цифр было бы некорректно.
Нехватка кредитов и нежелание их брать — разные проблемы. И для возобновления инвестиций важно понимать обе.
Помогают государственные программы и международные гарантии
Если кредит слишком дорог — может помочь льготная ставка. Если недостает залога — гарантия. Но что делать, когда банк сомневается, что предприятие вообще сможет вернуть деньги?
Это объясняет как возможности, так и ограничения государственных и международных программ поддержки бизнеса.
Самым масштабным инструментом остается программа "Доступные кредиты 5-7-9%".
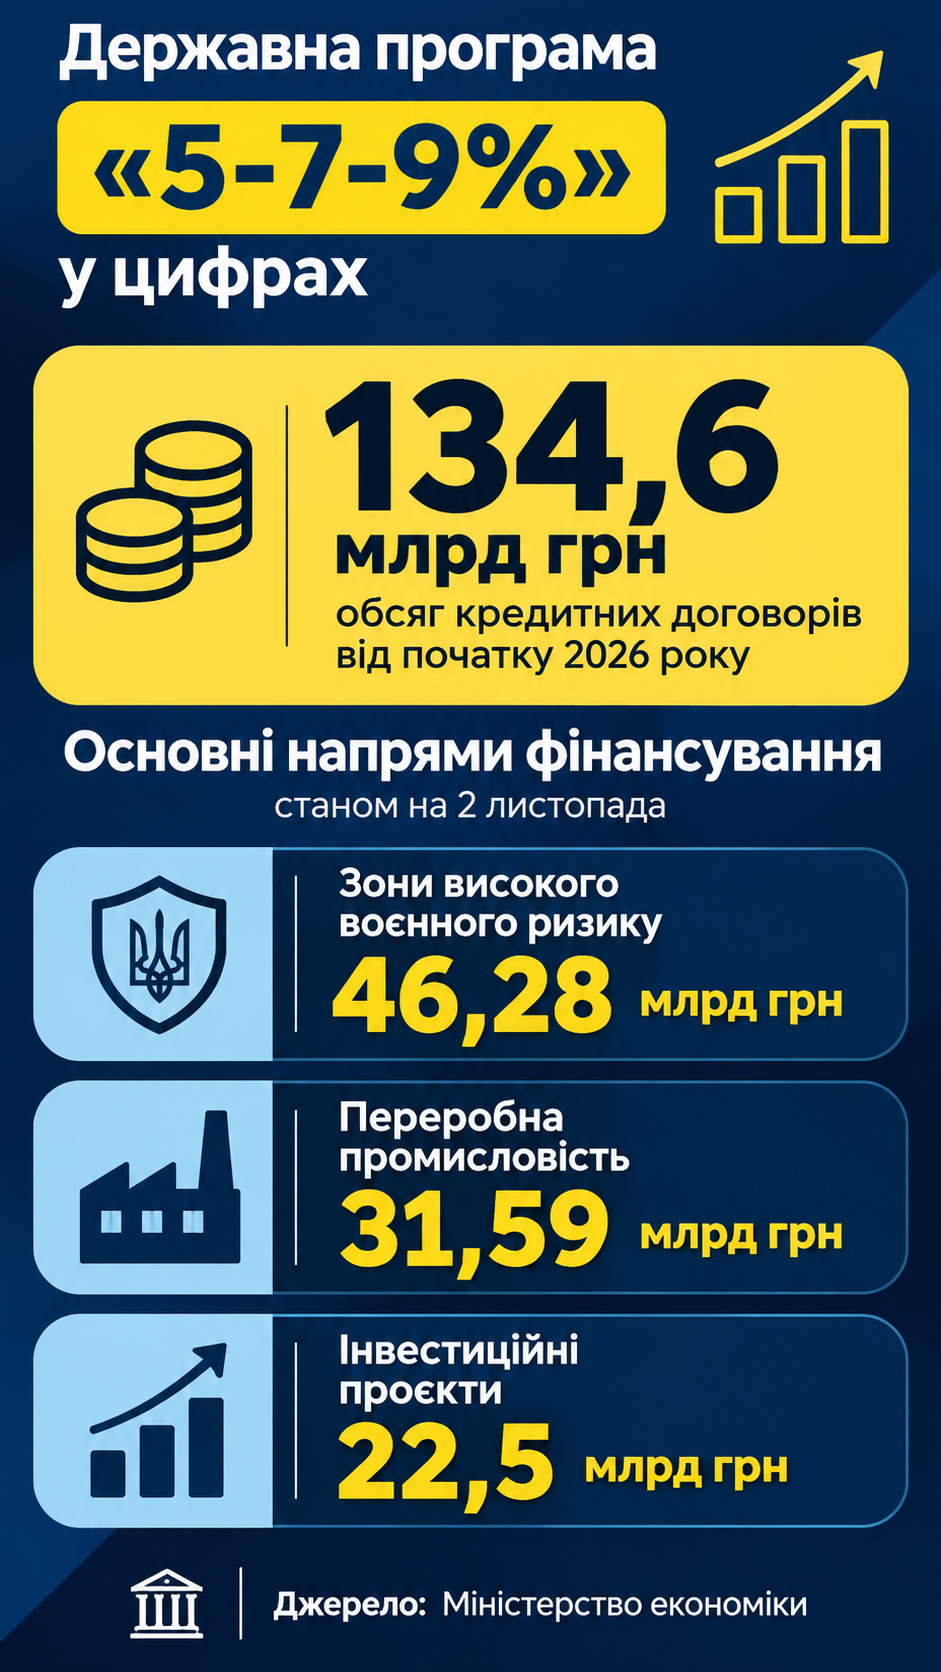
По данным Министерства экономики, по состоянию на 2 ноября 2026 года с начала года предприниматели оформили по программе около 31,6 тыс. кредитов на 134,6 млрд грн.
Наибольшие объемы финансирования пришлись на предприятия в зонах высокого военного риска — 46,28 млрд грн, перерабатывающую промышленность — 31,59 млрд грн и инвестиционные проекты — 22,5 млрд грн.
В Союзе украинских предпринимателей считают "5-7-9%" одной из самых действенных программ государственной поддержки бизнеса.
Но более дешевый кредит — не то же, что гарантированный кредит. Даже по льготной программе банк проверяет финансовое состояние предприятия, его долговую погрузку и риски невозврата средств.
В то же время отдельные банки сообщают о высоком уровне одобрения заявок.
Наталья Буткова-Витвицкая, член правления Ощадбанка, ответственная за микро-, малый и средний бизнес, сообщила Dilo, что банк одобряет около 80–90% кредитных заявок клиентов микробизнеса.
Это показатель конкретного банка, который нельзя распространять на весь рынок. Он также не учитывает предпринимателей, которые вообще не обратились за финансированием.
Поэтому высокий уровень одобрения в одном банке не опровергает общую тенденцию к усилению кредитных требований.
Еще один инструмент — международные кредитные гарантии.
Для предприятия, у которого нет залога, такая гарантия может стать решающей. Часть риска вместо банка берет на себя международное финансовое учреждение. Это позволяет кредитору рассматривать финансирование компаний, которым иначе было бы сложнее получить ссуду.
Роман Пудлик сообщил Dilo, что Кредобанк сотрудничает по таким программам с Европейским банком реконструкции и развития, Европейским инвестиционным банком, американской DFC и польским BGK.
По информации банка, международными гарантиями покрыто 41% его кредитного и лизингового портфеля в соответствующих бизнес-сегментах.
В Райффайзен Банке также отмечают важность гарантийных механизмов для финансирования предприятий, которые сталкиваются с ограничениями военного времени.
Однако гарантия не превращает финансово слабое предприятие в надежного заемщика. Банк все равно должен убедиться, что компания способна обслуживать долг.
Следовательно, программы поддержки могут уменьшать стоимость кредита, компенсировать недостаток залога или часть риска кредитора. Но они не устраняют все причины, по которым предприятия остаются без финансирования.
Что экономика теряет из-за недоступных кредитов
За каждым кредитным отказом может стоять не только невыданный кредит, но и нереализованный бизнес-план. Предприятие может отложить покупку оборудования, запуск нового производства или расширение деятельности.
Для экономики это потенциально означает меньшее количество инвестиций, рабочих мест, экспорта и налоговых поступлений.
Но можно ли посчитать цену этих отказов для Украины? Пока нет.
Открытая статистика не позволяет определить, сколько финансово устойчивых предприятий получили отказы, какие инвестиционные проекты из-за этого не состоялись и смогли ли компании найти другие источники финансирования.
В Союзе украинских предпринимателей сообщили Dilo, что в практике организации не случались подтвержденные случаи, когда экономически перспективное предприятие окончательно отказалось от инвестиционного проекта исключительно из-за невозможности получить банковский кредит.
По наблюдениям СУП, предприниматели обычно ищут альтернативные решения: обращаются в другие банки, привлекают партнеров, грантовые программы или собственные средства.
Однако отсутствие подтвержденных случаев в практике одного бизнес-объединения не означает, что проблема недофинансированных инвестиций отсутствует в экономике в целом.
К тому же, не каждый отказ — это упущенная возможность для экономики. Если у предприятия нет реальных шансов вернуть ссуду, отказ банка может предотвратить будущие убытки.
Другая ситуация — когда без денег остается жизнеспособный бизнес, не имеющий достаточно залога или работающий в условиях высоких военных рисков. Именно здесь ограничение доступа к финансированию потенциально сдерживает экономическую активность.
Украинский кредитный рынок сегодня показывает две тенденции: денег у банков становится больше, но доступ к ним остается неравномерным. Банки наращивают кредитные портфели, более осторожно оценивают заемщиков, а часть предпринимателей откладывает кредиты и инвестиции из-за их стоимости или неопределенности.
Государственные программы и международные гарантии помогают преодолевать некоторые препятствия, однако не могут полностью заменить оценку финансовой устойчивости бизнеса.
Поэтому для экономики важна не только общая сумма выданных кредитов. Не менее важно, могут ли получить финансирование предприятия, способные развиваться, создавать рабочие места и возвращать заемные деньги. Именно это будет определять, насколько рост кредитования превратится в реальный экономический рост.