


- Категория
- Банки
- Дата публикации
Почему бесплатный счет может обойтись бизнесу дороже всего: как выбрать банк и обезопасить средства

Бесплатное открытие счета и удобное приложение это только маркетинг. Это не гарантирует безопасность вашего бизнеса. Сколько действительно стоят ежедневные операции? Кто вернет деньги, если платеж зависнет из-за финмониторинга? Почему счет ООО защищен хуже, чем карта ФЛП? Dilo рассматривает скрытые риски выбора банка. Также делимся чек-листом для предпринимателей.
Известное название – это не гарантия: что стоит знать о банке?
Узнайте, кто владеет банком, сколько лет он работает на рынке и что о нем пишут деловые медиа. Информацию о владельцах и структуре собственности можно проверить в официальном реестре НБУ. В новостях обращайте внимание на изменения в собственности, длительные технические сбои, задержки платежей и объяснение банка по таким случаям.
Государственная форма собственности или принадлежность к международной финансовой группе являются существенными сведениями. Однако не следует делать вывод о безопасности средств только на этом основании. Многолетнее присутствие на рынке тоже не гарантирует отсутствие проблем в будущем.
Рейтинги помогают сузить выбор, если понять, что именно они оценивают. Обратите внимание на автора рейтинга, дату обновления и методику оценки. К примеру, рейтинг устойчивости банков учитывает финансовые показатели и поведение вкладчиков. Награда за лучшее приложение касается совершенно другого аспекта работы учреждения.
Ознакомьтесь с отзывами предпринимателей. Узнайте конкретные детали, например, какой задержали платеж, сколько времени решали проблему, как ответила служба поддержки. Спросите знакомых с подобным бизнесом, какие трудности у них были и как реагировал банк на их обращения. Один отрицательный отзыв не свидетельствует о ненадежности учреждения. Однако повторяющиеся жалобы на одну и ту же проблему являются поводом задать вопрос. Обращайте внимание на реакцию банка. Он должен объяснять ситуацию или предлагать конкретный способ ее разрешения. В то же время, отсутствие жалоб само по себе не подтверждает, что это нормальный банк.
Банк удобен для знакомого. Подойдет ли он вам?
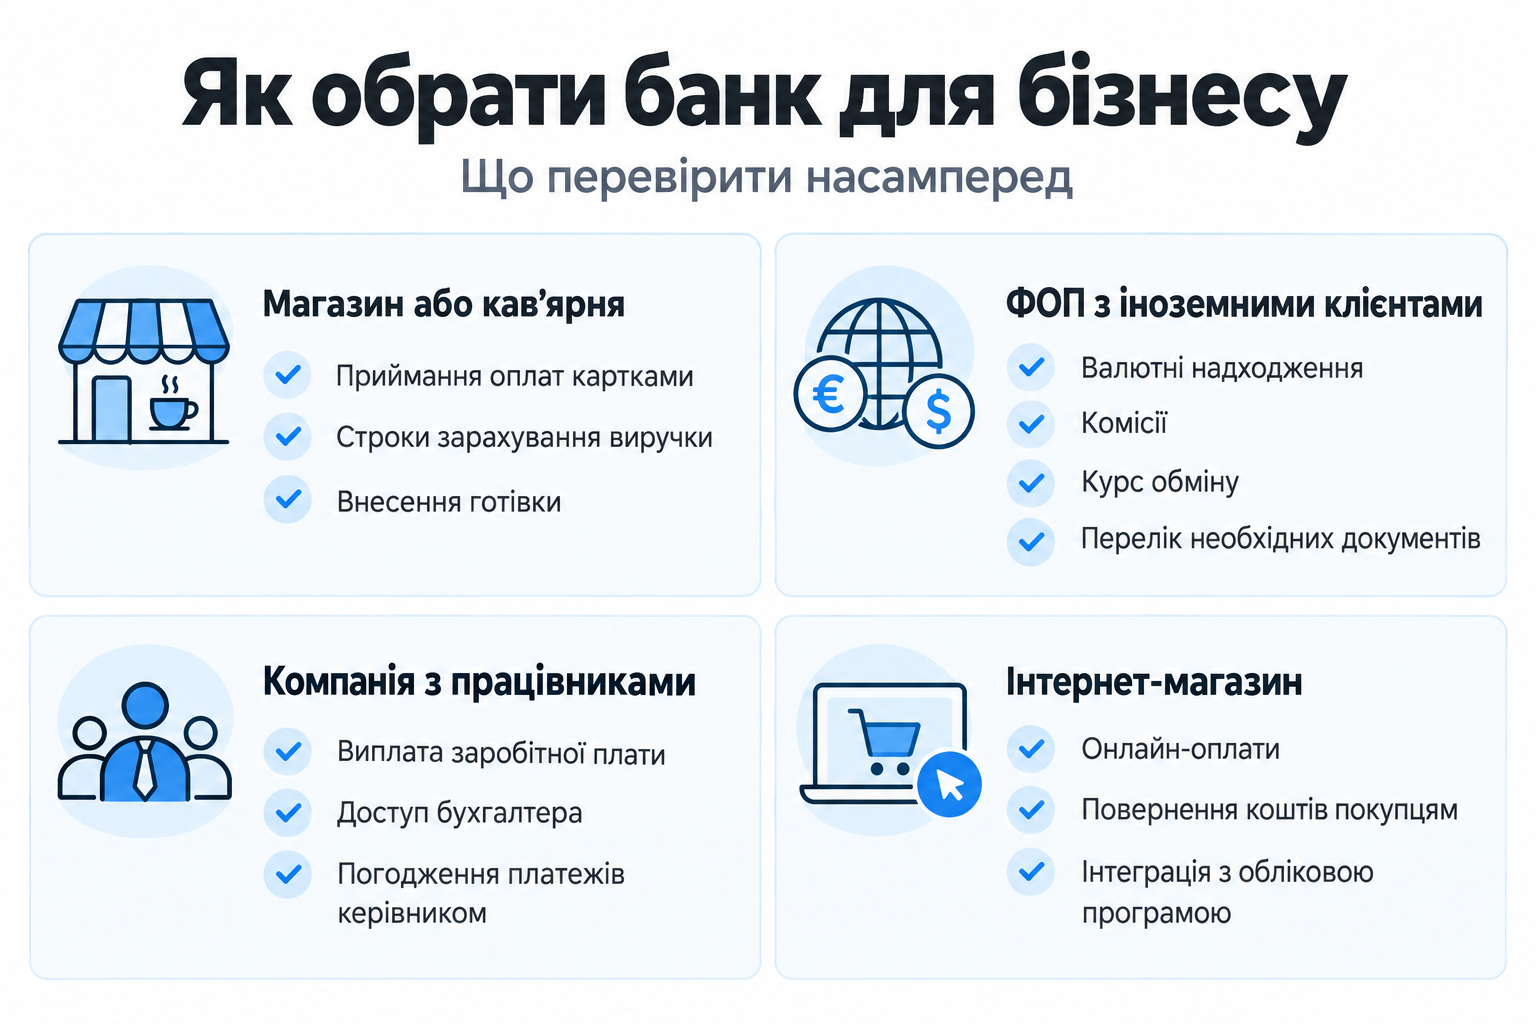
Сначала запишите, как ваш бизнес получает и тратит деньги. Сколько платежей вы получаете в месяц? Нужно ли работать с наличными? Есть ли у вас наемные работники, иностранные заказчики или поставщики? От этих ответов зависит, какие услуги для вас самые важные.
Опишите свой типичный месяц двум или трем банкам. Попросите каждый из них предложить пакет обслуживания. Так вы можете сравнить одинаковые операции на равных условиях.
Для магазина важно, когда деньги после оплаты картой поступают на счет. Для предпринимателя, часто находящегося за границей, имеет значение, можно ли решать вопрос без посещения отделения.
Если со счетом будет работать бухгалтер, проверьте, можно ли предоставить отдельный доступ. Удобно, когда он формирует платежи. Руководитель их проверяет и подтверждает. Предложите также показать, как загрузить выписку и передать ее в учетную программу.
Подумайте и о ближайших планах. Если вы планируете нанимать работников или выходить на иностранные рынки, спросите, нужно ли будет изменить пакет услуг и сколько это будет стоить.
Дешевый тариф может обойтись дороже: считайте весь месяц
Фраза "открытие счета бесплатно" мало что говорит о дальнейших расходах. Отдельно могут взимать плату за обслуживание, переводы, внесение и снятие наличных, прием оплат картами, а также за валютные операции. Сравните общую стоимость обслуживания для вашего объема операций.
Условный пример: в одном банке пакет стоит 200 грн. в месяц, а каждый перевод стоит дополнительно 5 грн. В остальном обслуживание стоит 400 грн, однако 100 переводов уже включено. При 80 таких переводах первый вариант будет стоить 600 грн, а второй 400 грн. Поэтому пакет с более низкой ежемесячной платой получится более дорогим. Попросите менеджера посчитать, сколько стоит ваш обычный месяц. Также узнайте:
- сколько будет длиться льготный тариф и какие условия вступят в силу после него;
- какие операции входят в пакет, а какие оплачиваются раздельно;
- установлена ли минимальная комиссия за платеж;
- взимается ли плата за неактивный счет;
- сколько будет стоить перевод остатка при закрытии счета
Для валютных операций также сравните обменный курс. Небольшая комиссия не всегда означает низкую общую стоимость. Сохраняйте действующие тарифы и текст договора. Если важное условие прозвучало только во время разговора, попросите указать, где она записана. Узнайте, как банк уведомляет об изменениях тарифов. Так новая плата не станет неожиданностью.
Платеж задержался: кто поможет вашему бизнесу
Проверьте качество поддержки еще до открытия счета. Позвоните или напишите с конкретным вопросом. Например, как получить оплату от иностранного клиента, изменить доступ бухгалтера или заказать наличные деньги. Оцените ответ. Объяснили ли вам дальнейшие шаги? Предоставили ли ссылку на соответствующие условия? Удалось ли связаться со специалистом, работающим именно с предпринимателями?
Помощь при продаже услуги не гарантирует такого же внимания в будущем. Узнайте, в какие часы работает бизнес-клиентов. Спросите, кто будет рассматривать ваши обращения, если ваш персональный менеджер отсутствует. Отдельно обсудите процедуру проверки платежей. Банки проводят финансовый мониторинг в соответствии с требованиями законодательства. Они проверяют клиентов и их операции, поэтому могут запросить пояснения или документы. Сам по себе такой запрос не свидетельствует о ненадежности учреждения.
Еще в начале сотрудничества расскажите, чем занимается бизнес, каких поступлений ожидает и с какими контрагентами работает. Спросите какие документы могут понадобиться, куда их подавать и как отслеживать состояние рассмотрения. Обещание "у нас платежи никогда не проверяют" не должно восприниматься как преимущество банка. Для предпринимателя важны понятные требования и возможность получить объяснение, если операция задержана.
ФЛП и ООО: почему средства на их счетах защищены по-разному
Уровень защиты средств зависит от того, на кого открыли счет. ФЛП входит в систему гарантирования вкладов физических лиц. Закон касается средств по договорам банковского счета и депозита с частными исключениями. То есть, защита охватывает и деньги на текущем счете предпринимателя. ООО и другие юридические лица такой гарантии от Фонда гарантирования вкладов не имеют. Владельцу компании не следует применять правила защиты личного счета к счету предприятия.
Во время военного положения и в течение трех месяцев после его окончания или отмены предусмотрен полный возврат гарантированных вкладов физических лиц и ФЛП. Это касается процентов, начисленных к дате, определенной законом.
По истечении этого периода предельная сумма возмещения не может быть менее 600 тыс. грн. Лимит касается всей суммы гарантированных вкладов одного человека в одном банке. Он не применяется к каждому счету в отдельности.
Попросите банк предоставить информацию о гарантиях по вашим средствам по вашему договору. Особенно, если вместе с расчетным счетом вам предлагают дополнительный сберегательный или инвестиционный продукт. Важно помнить еще одно. Гарантия возврата средств не означает непрерывного доступа к ним. Даже временная невозможность произвести платеж может помешать своевременно выплатить заработную плату или рассчитаться за поставку.
Приложение не работает, а платить надо: зачем нужен второй счет
Перед перенесением всех расчетов в новый банк, проверьте его на обычных операциях. Получите оплату. Сделайте перевод. Сформируйте выписку для бухгалтера. Если принимаете оплаты картами, убедитесь в правильном зачислении выручки. Так вы можете оценить качество сервиса. Однако такой тест не подтверждает финансовую надежность банка.
Счет в другом банке может быть запасным при проблемах с основным счетом. Но это поможет только тогда, если вы заранее настроили доступ и положили на счёт деньги для срочных платежей. Перевести деньги из основного банка во время сбоя, скорее всего, не удастся.
Определите расходы, которые не ожидают. Это может быть ближайшая заработная плата, аренда, налоги или расчет с поставщиком. Это поможет понять, какой объем резерва требуется. Также учтите стоимость обслуживания второго счета.
Если вы работаете с наличными, узнайте, какие отделения рядом открыты при отключении света. Для этого есть карта POWER BANKING. Это сеть отделений с резервным питанием и связью. Узнайте наличие нужных услуг непосредственно в своем банке.
7 вопросов, которые следует задать банку до открытия счета
Отправьте одинаковые вопросы нескольким банкам и сравните ответы:
- Сколько будет стоить месяц обслуживания с учетом количества платежей и оборота?
- Когда деньги от покупателей будут поступать на счет и когда будут проходить мои переводы?
- Какие документы могут пригодиться для моих операций?
- Куда обращаться, если платеж задерживается или пропал доступ к счету?
- Какие вопросы можно решить в Интернете, а какие нужно решить в отделении?
- Как защищены деньги на моем счету?
- Как закрыть счет и сколько будет стоить перевод остатка?
Выбирайте банк, условия которого вам ясны, а услуги соответствуют особенностям вашей работы. Низкая цена не заменит нужные операции. Удобное приложение не поможет в сложной ситуации. Просматривайте список после изменения тарифов или расширения бизнеса. Счет, который подходит для нескольких платежей в месяц, может оказаться неудобным после найма работников или начала работы с иностранными клиентами.