


- Категорія
- Банки
- Дата публікації
Чому безкоштовний рахунок може обійтися бізнесу найдорожче: як обрати банк і убезпечити кошти

Безкоштовне відкриття рахунку та зручний застосунок це лише маркетинг. Це не гарантує безпеку вашого бізнесу. Скільки насправді коштують щоденні операції? Хто поверне гроші, якщо платіж зависне через фінмоніторинг? Чому рахунок ТОВ захищений гірше, ніж картка ФОПа? Dilo розглядає приховані ризики вибору банку. Також ділимося чек-лістом для підприємців.
Відома назва — це не гарантія: що варто знати про банк?
Дізнайтеся, хто володіє банком, скільки років він працює на ринку і що про нього пишуть ділові медіа. Інформацію про власників і структуру власності можна перевірити в офіційному реєстрі НБУ. У новинах звертайте увагу на зміни у власності, тривалі технічні збої, затримки платежів і пояснення банку щодо таких випадків.
Державна форма власності або належність до міжнародної фінансової групи є суттєвими відомостями. Проте не варто робити висновок про безпеку коштів лише на цій підставі. Багаторічна присутність на ринку також не гарантує відсутність проблем у майбутньому.
Рейтинги допомагають звузити вибір, якщо зрозуміти, що саме вони оцінюють. Зверніть увагу на автора рейтингу, дату оновлення та методику оцінювання. Наприклад, рейтинг стійкості банків враховує фінансові показники та поведінку вкладників. Натомість нагорода за найкращий застосунок стосується зовсім іншого аспекту роботи установи.
Ознайомтеся з відгуками підприємців. Дізнайтеся конкретні деталі, наприклад, який платіж затримали, скільки часу вирішували проблему, що відповіла служба підтримки. Запитайте знайомих із подібним бізнесом, які труднощі у них були і як банк реагував на їхні звернення. Один негативний відгук не свідчить про ненадійність установи. Однак повторювані скарги на одну й ту саму проблему є приводом поставити запитання. Звертайте увагу на реакцію банку. Він має пояснювати ситуацію або пропонувати конкретний спосіб її вирішення. Водночас відсутність скарг сама по собі не підтверджує, що це нормальний банк.
Банк зручний для знайомого. Чи підійде він вам?
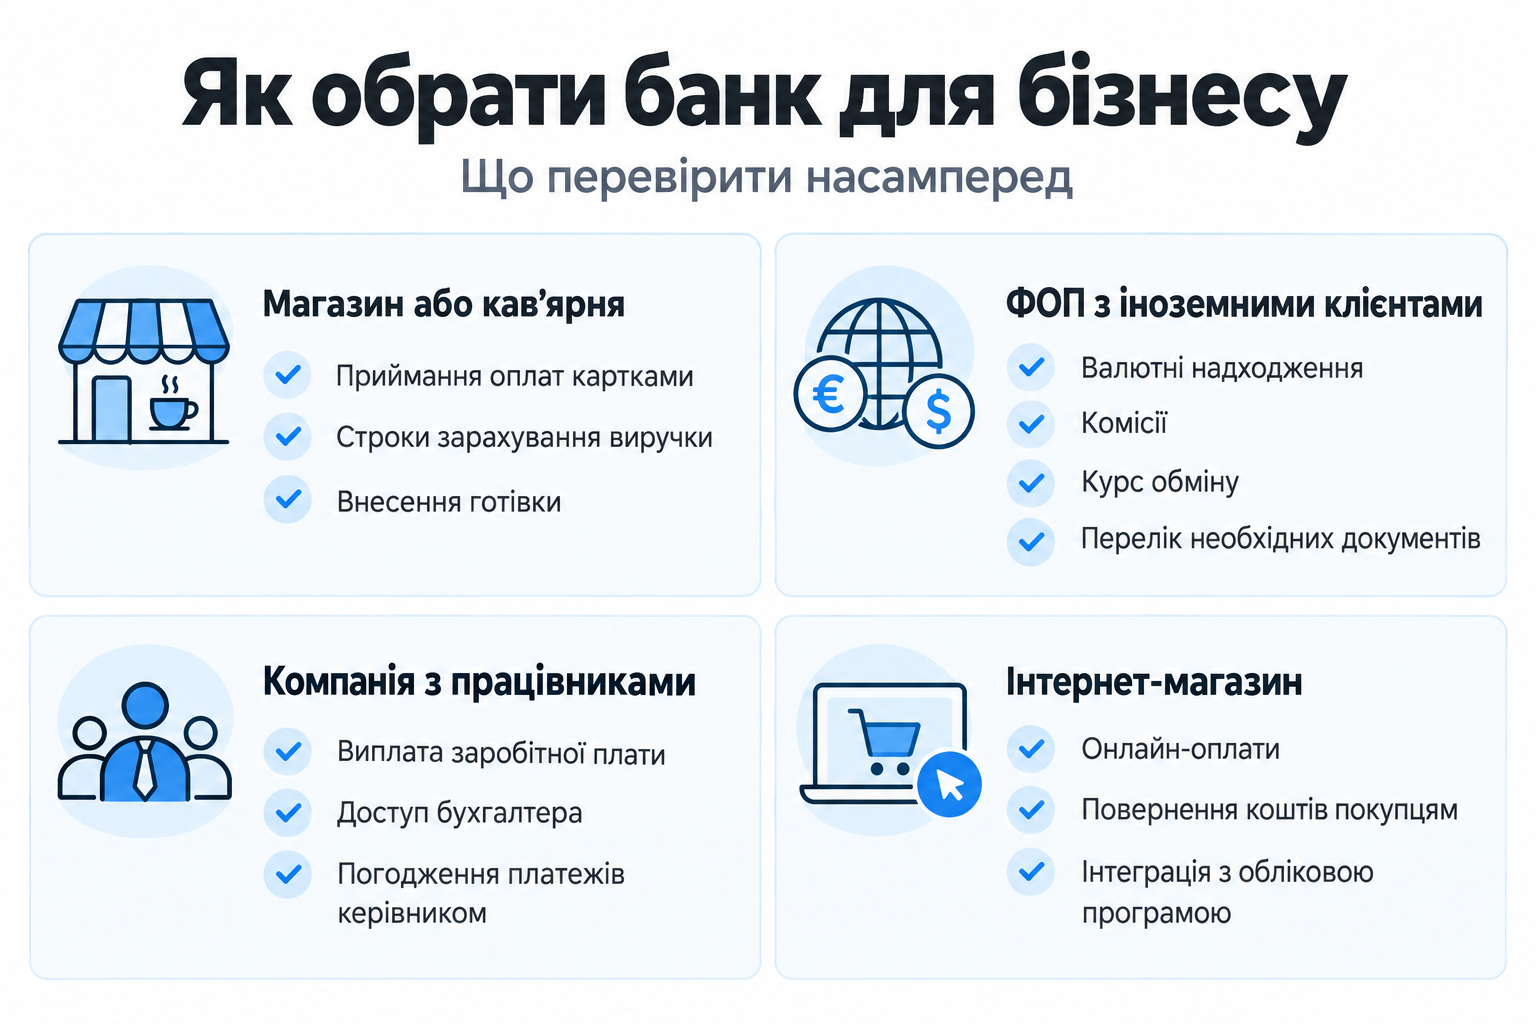
Спочатку запишіть, як ваш бізнес отримує і витрачає гроші. Скільки платежів ви отримуєте на місяць? Чи потрібно працювати з готівкою? Чи є у вас наймані працівники, іноземні замовники або постачальники? Від цих відповідей залежить, які послуги для вас найважливіші.
Опишіть свій типовий місяць двом або трьом банкам. Попросіть кожен з них запропонувати відповідний пакет обслуговування. Так ви зможете порівняти однакові операції на рівних умовах.
Для магазину важливо, коли гроші після оплати карткою надходять на рахунок. Для підприємця, який часто перебуває за кордоном, має значення, чи можна вирішувати питання без відвідування відділення.
Якщо з рахунком працюватиме бухгалтер, перевірте, чи можна надати окремий доступ. Зручно, коли він формує платежі. Керівник їх перевіряє та підтверджує. Попросіть також показати, як завантажити виписку і передати її в облікову програму.
Подумайте і про найближчі плани. Якщо плануєте наймати працівників або виходити на іноземні ринки, запитайте, чи потрібно буде змінити пакет послуг і скільки це коштуватиме.
Дешевий тариф може обійтися дорожче: рахуйте весь місяць
Фраза “відкриття рахунку безкоштовно” мало що говорить про подальші витрати. Окремо можуть стягувати плату за обслуговування, перекази, внесення та зняття готівки, приймання оплат картками, а також за валютні операції. Порівнюйте загальну вартість обслуговування для вашого обсягу операцій.
Умовний приклад: в одному банку пакет коштує 200 грн на місяць, а кожен переказ коштує додатково 5 грн. В іншому обслуговування коштує 400 грн, проте 100 переказів уже включено. За 80 таких переказів перший варіант коштуватиме 600 грн, а другий 400 грн. Тому пакет з нижчою щомісячною платою вийде дорожчим. Попросіть менеджера порахувати, скільки коштує ваш звичайний місяць. Також дізнайтеся:
- скільки триватиме пільговий тариф і які умови набудуть чинності після нього;
- які операції входять у пакет, а які оплачуються окремо;
- чи встановлено мінімальну комісію за платіж;
- чи стягується плата за неактивний рахунок;
- скільки буде коштувати переказ залишку при закритті рахунку.
Для валютних операцій також порівнюйте курс обміну. Невелика комісія не завжди означає низьку загальну вартість. Зберігайте чинні тарифи та текст договору. Якщо важлива умова прозвучала тільки під час розмови, попросіть вказати, де саме її записано. Дізнайтеся, як банк повідомляє про зміни тарифів. Так нова плата не стане несподіванкою.
Платіж затримався: хто допоможе вашому бізнесу
Перевірте якість підтримки ще до відкриття рахунку. Зателефонуйте або напишіть з конкретним запитанням. Наприклад, як отримати оплату від іноземного клієнта, змінити доступ бухгалтера чи замовити готівку. Оцініть відповідь. Чи пояснили вам подальші кроки? Чи надали посилання на відповідні умови? Чи вдалося зв'язатися зі спеціалістом, який працює саме з підприємцями?
Швидка допомога під час продажу послуги не гарантує такої ж уваги в майбутньому. Дізнайтеся, у які години працює підтримка для бізнес-клієнтів. Запитайте, хто розглядатиме ваші звернення, якщо ваш персональний менеджер буде відсутній. Окремо обговоріть процедуру перевірки платежів. Банки проводять фінансовий моніторинг відповідно до вимог законодавства. Вони перевіряють клієнтів та їхні операції, тому можуть попросити пояснення або документи. Сам по собі такий запит не свідчить про ненадійність установи.
Ще на початку співпраці розкажіть, чим займається бізнес, яких надходжень очікує та з якими контрагентами працює. Запитайте, які документи можуть знадобитися, куди їх подавати і як відстежувати стан розгляду. Обіцянка “у нас платежі ніколи не перевіряють” не має сприйматися як перевага банку. Для підприємця важливі зрозумілі вимоги та можливість отримати пояснення, якщо операцію затримано.
ФОП і ТОВ: чому кошти на їхніх рахунках захищені по-різному
Рівень захисту коштів залежить від того, на кого відкрили рахунок. ФОП входить до системи гарантування вкладів фізичних осіб. Закон стосується коштів за договорами банківського рахунку і депозиту з окремими винятками. Тобто захист охоплює і гроші на поточному рахунку підприємця. ТОВ та інші юридичні особи такої гарантії від Фонду гарантування вкладів не мають. Власнику компанії не варто застосовувати правила захисту особистого рахунку до рахунку підприємства.
Під час воєнного стану і протягом трьох місяців після його закінчення або скасування передбачене повне повернення гарантованих вкладів фізичних осіб і ФОПів. Це також стосується відсотків, нарахованих до дати, визначеної законом.
Після закінчення цього періоду гранична сума відшкодування не може бути меншою за 600 тис. грн. Ліміт стосується всієї суми гарантованих вкладів однієї людини в одному банку. Він не застосовується до кожного рахунку окремо.
Попросіть банк надати інформацію про гарантії щодо ваших коштів за вашим договором. Особливо якщо разом із розрахунковим рахунком вам пропонують додатковий ощадний або інвестиційний продукт. Важливо пам’ятати ще одне. Гарантія повернення коштів не означає безперервний доступ до них. Навіть тимчасова неможливість провести платіж може завадити вчасно виплатити заробітну плату або розрахуватися за поставку.
Застосунок не працює, а платити треба: навіщо потрібен другий рахунок
Перед тим як переносити всі розрахунки до нового банку, перевірте його на звичайних операціях. Отримайте оплату. Зробіть переказ. Сформуйте виписку для бухгалтера. Якщо приймаєте оплати картками, переконайтеся в правильному зарахуванні виручки. Так ви зможете оцінити якість сервісу. Проте такий тест не підтверджує фінансову надійність банку.
Рахунок в іншому банку може бути запасним у разі проблем з основним рахунком. Але це допоможе тільки тоді, якщо ви заздалегідь налаштували доступ і поклали на рахунок гроші для термінових платежів. Переказати гроші з основного банку під час збою, скоріш за все, не вдасться.
Визначте витрати, які не можуть чекати. Це можуть бути найближча заробітна плата, оренда, податки чи розрахунок із постачальником. Це допоможе зрозуміти, який обсяг резерву потрібен. Також врахуйте вартість обслуговування другого рахунку.
Якщо ви працюєте з готівкою, дізнайтеся, які відділення поруч відкриті під час вимкнення світла. Для цього є мапа POWER BANKING. Це мережа відділень із резервним живленням і зв’язком. Дізнайтеся про наявність потрібних послуг безпосередньо у своєму банку.
7 запитань, які варто поставити банку до відкриття рахунку
Надішліть однакові запитання кільком банкам і порівняйте відповіді:
- Скільки буде коштувати місяць обслуговування з урахуванням моєї кількості платежів і обороту?
- Коли гроші від покупців надходитимуть на рахунок і коли будуть проходити мої перекази?
- Які документи можуть знадобитися для моїх операцій?
- Куди звертатися, якщо платіж затримується або зник доступ до рахунку?
- Які питання можна вирішити онлайн, а які потрібно вирішити в відділенні?
- Як саме захищені гроші на моєму рахунку?
- Як закрити рахунок і скільки коштуватиме переказ залишку?
Обирайте банк, умови якого вам зрозумілі, а послуги відповідають особливостям вашої роботи. Низька ціна не замінить потрібних операцій. Зручний додаток не допоможе у складній ситуації. Переглядайте цей список після зміни тарифів або розширення бізнесу. Рахунок, який підходить для кількох платежів на місяць, може стати незручним після найму працівників або початку роботи з іноземними клієнтами.