


- Категорія
- Бізнес
- Дата публікації
- Додати Dilo.ua як бажане джерело в Google
Купити сьогодні, заробити завтра: як підприємцю профінансувати сезонне зростання продажів

Заробити більше в період розпродажів неможливо без додаткових вкладень: гроші на товар потрібно витратити ще до того, як з’явиться виручка. Як малому та середньому бізнесу розрахувати потребу в оборотних коштах для фінансування сезонного зростання – розбиралося Dilo.
Для підприємців, які працюють у сфері e-commerce, четвертий квартал року – це «гарячий» сезон. Попереду «Чорна п'ятниця», різдвяні та новорічні свята – періоди знижок, коли покупці активніше витрачають гроші, а продавці нарощують обсяги бізнесу. Тому вже в жовтні підприємцям доводиться думати не лише про те, що і як продавати, а й про те, чим наповнити склад.
Але підготуватися до пікового попиту та закупити достатній обсяг товару потрібно заздалегідь. Так виникає потреба у фінансуванні сезонного зростання: гроші доводиться витрачати вже зараз, а повернути їх вдасться лише після того, як товар буде продано – за кілька тижнів чи навіть місяців.
Де взяти ці кошти – одне із ключових питань підготовки до високого сезону. Використовувати власний прибуток, домовитися з постачальниками про відстрочку, скоротити обсяг закупівлі чи залучити позикове фінансування? Кожен пункт має свої обмеження, тому рішення варто приймати ще до початку ажіотажу, а не тоді, коли товар вже закінчується на складі.
Dilo з'ясувало, як підприємцю підготуватися до зростання продажів, розрахувати потребу в оборотних ресурсах та обрати варіант фінансування, якщо власних грошей недостатньо.
Попит є. Але чи вистачить товару?
За даними Promodo та eSputnik, під час «Чорної п'ятниці» 2025 року (останній тиждень листопада) українські онлайн-ритейлери в середньому збільшили дохід у доларах на 33% порівняно з аналогічним періодом 2024-го, а кількість замовлень зросла на 25%. При цьому трафік на сайтах протягом тижня розпродажів збільшився на 42%. В окремих категоріях сезонний ефект ще помітніший. Наприклад, прибуток продавців побутової техніки та портативної електроніки в листопаді 2025-го збільшився на 49% у доларах, а зростання трафіку за весь четвертий квартал досягло 21%.
Втім, для підприємців це одночасно не лише можливість, а й виклик. Щоб отримати більше замовлень у листопаді та грудні, товар необхідно закупити та підготувати до продажу заздалегідь. Тобто гроші залишають бізнес ще до того, як почне повертатися виручка. І що більше обсяг продажів, то більше коштів треба заморозити у товарних запасах.
Що робити підприємцю?
Перший варіант – домовитися з постачальниками про відстрочку платежу. Але цей інструмент доступний далеко не всім. За даними дослідження Європейської Бізнес Асоціації (EBA), 45% українських компаній із сегменту малого та середнього бізнесу платять за поставки одразу. А серед тих, хто використовує відстрочку, найпоширенішими є терміни до 14 днів та 15–30 днів. Хоча цього може виявитися недостатньо: підприємцю доводиться сплатити товар задовго до того, як його буде продано, особливо якщо йдеться про велику закупівлю перед піковим періодом. До того ж, чим більший обсяг замовлення і довша відстрочка, тим вища ймовірність, що постачальник не захоче брати на себе такий ризик.
Другий шлях – пошукати внутрішні резерви. Невеликий бізнес може тимчасово скоротити менш пріоритетні витрати, спрямувати на закупівлю частину вже одержаного прибутку або відкласти інвестиції у розвиток. Але можливості для такої оптимізації обмежені: надто сильно урізати маркетинговий бюджет перед сезоном або відмовитися від інших необхідних видатків – це означає економити саме на тому, що допомагає заробити.
Третій варіант – скоротити обсяг закупівель. Це справді знижує фінансове навантаження, але водночас створює загрозу недоотримання прибутку. Адже якщо попит виявиться вищим, ніж очікувалось, товару може не вистачити, на складі виникне дефіцит, і підприємцю не вдасться реалізувати весь потенційний обсяг продажів.
Як розрахувати потребу в оборотних коштах
Бізнесу перед високим сезоном доводиться шукати тонкий баланс: вкласти дуже мало і втратити частину продажу або заморозити в запасах більше коштів, ніж дозволяє грошовий потік. Тому перший крок – порахувати, скільки коштів бізнесу насправді потрібно додатково.
Проста логіка розрахунку виглядає так: додаткова потреба в товарі – власні вільні кошти – доступна відстрочка платежу постачальнику = потреба у фінансуванні.
Наприклад, якщо для закупівлі товару перед сезоном потрібно додатково 500 тис. грн, власних вільних коштів є 200 тис. грн, а постачальник готовий надати відстрочку ще на 100 тис. грн, потреба у фінансуванні становитиме 200 тис. грн. Такий розрахунок допомагає не брати більшу суму, ніж потрібно, і визначити реальний обсяг додаткових коштів, якого не вистачає для закупівлі.
Один із способів залучити ресурси – кредит на поповнення обігових коштів. Він дозволяє профінансувати поточні потреби, наприклад, придбання товару. Але підприємцю потрібно не просто отримати гроші, а пережити певний період між витратами та майбутнім виторгом. Отже при виборі кредитного інструменту важливо дивитися не лише на розмір доступної суми та відсоткову ставку.
▪ Перше – строк кредиту, він має відповідати фінансовому циклу бізнесу. Водночас для сезонних закупівель важливо звернути увагу на можливість дострокового погашення без додаткових витрат. Якщо товар вдалося продати швидше й кошти раніше повернулися в оборот, підприємець може достроково погасити кредит і не переплачувати за період, коли вже не користується позиковими коштами
▪ Друге – вартість фінансування: її необхідно зіставити з маржинальністю майбутніх продажів. Якщо розрахунки показують, що додаткова закупівля на 500 тис. грн принесе бізнесу 100 тис. грн прибутку, плата за користування коштами має бути істотно нижчою за цю суму, інакше позикові гроші можуть «з'їсти» значну частину економічного ефекту від зростання продажів.
▪ Третє – умови погашення. Підприємцю важливо наперед розуміти, яким буде розмір щомісячного платежу.
Зрештою, суттєве значення має необхідність надати забезпечення. Для невеликого бізнесу беззаставний кредит може бути зручнішим, оскільки підприємцю не доводиться виводити активи з обороту або шукати ліквідне майно, яке кредитор зможе прийняти як заставу.
Саме поєднання цих параметрів визначає, наскільки кредитний продукт підходить для вирішення конкретного завдання. Підприємцю, який хоче заздалегідь збільшити запас товару перед високим сезоном, важливіше отримати потрібну суму без застави та зі зрозумілим графіком платежів, ніж максимальний ліміт на більш тривалий термін.
Обираємо кредит під грошовий цикл бізнесу
На ринку є різні способи залучити позикові кошти: насамперед це банківські кредити та програми фінансових компаній. При цьому для сезонної закупівлі важлива не лише сама доступність грошей, а й те, наскільки просто оформити позику, чи потрібна застава і чи дозволяє кредитор підлаштувати погашення під реальний фінансовий цикл бізнесу.
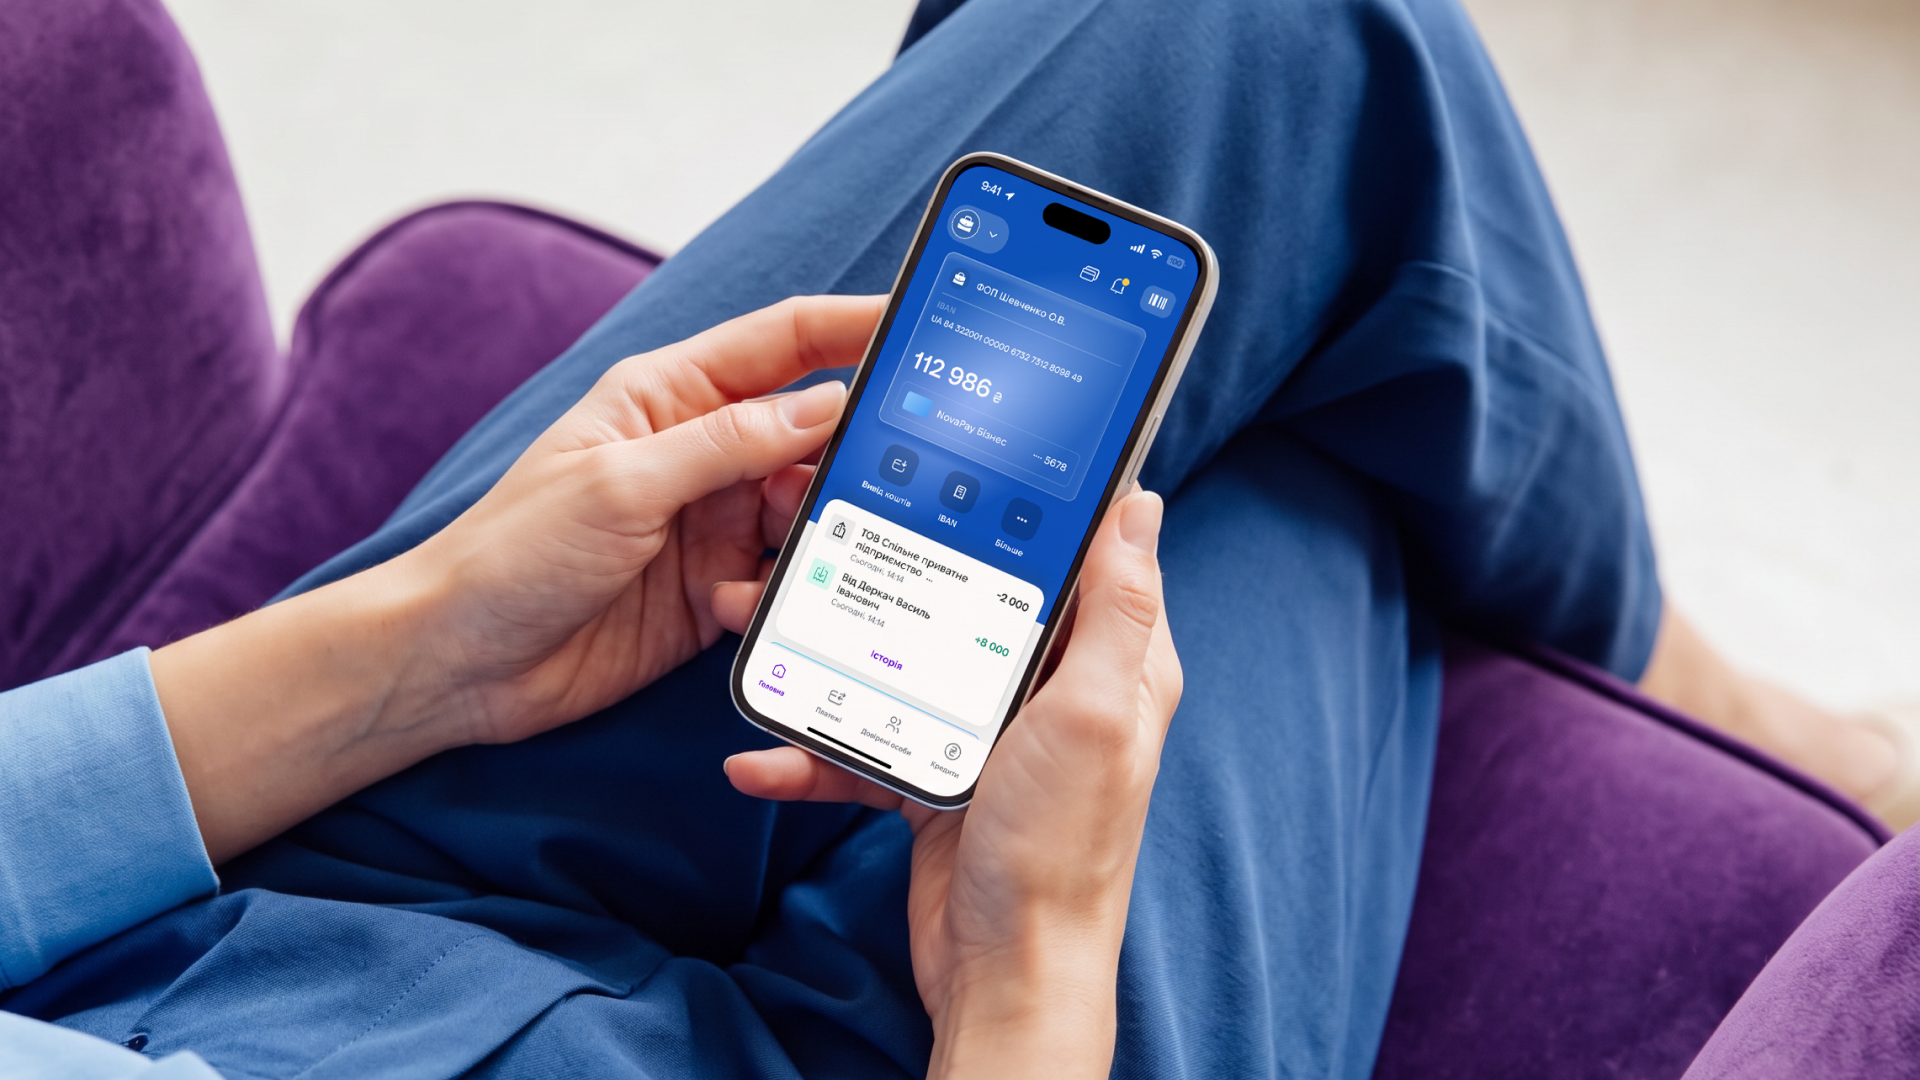
Тому як приклад розглянемо кредит на поповнення оборотних коштів від NovaPay* – компанії, яка входить до групи NOVA. Ця програма поєднує широкий діапазон сум та досить гнучкі вимоги до позичальника: кредит можна отримати без обов'язкової застави та будь-яких комісій, а за потреби підприємець може достроково його погасити без додаткових платежів.
Сума кредиту становить від 100 тис. грн до 3 млн грн, термін – від 12 до 60 місяців, процентна ставка – 28% річних, погашення – щомісяця рівними частинами.
Оформлення кредиту починається з реєстрації у додатку NovaPay. Підприємець реєструється та відкриває рахунок ФОП**, знайомиться з умовами кредитування, перевіряє доступний ліміт та подає заявку. Після цього з ним зв'язується менеджер, який допомагає пройти подальші етапи. Для розгляду заявки знадобляться документи ФОП, анкета, заява на кредит та фінансова звітність за останній звітний період (наприклад, квартал), а також за попередній календарний рік. Гроші надаються однією сумою і зараховуються на рахунок підприємця в NovaPay, після чого їх можна направити на поповнення оборотних коштів.
Окремою перевагою це може бути для підприємців в e-commerce, які вже працюють з групою компаній NOVA. Наприклад, продавець приймає замовлення онлайн, відправляє товари Новою поштою, отримує післяплату через NovaPay і водночас може залучити тут фінансування для поповнення оборотних коштів. Тобто продажі, післяплати та фінансування бізнесу можуть бути пов’язані в одному фінансовому контурі, без необхідності вибудовувати окремі процеси для кожного етапу.
Для бізнесу, який шукає гроші під сезонну закупівлю та розраховує повернути їх в обіг після продажу товару, така гнучкість може мати принципове значення.
Ціна додаткового прибутку: рахуємо вартість фінансування
Припустимо, підприємцю перед високим сезоном потрібно додатково 500 тис. грн на закупівлю товару. Він бере цю суму у NovaPay на 12 місяців, що дає достатній запас часу для реалізації товару та повернення залучених коштів. Водночас, якщо сезон виявиться успішним і виручка надійде раніше, чекати завершення строку кредитування не потрібно - кредит можна достроково погасити, наприклад уже через 3 місяці, без додаткових платежів за дострокове погашення.
Таким чином, якщо підприємець закупив товар на 500 тис. грн і при продажу всього запасу отримав 100 тис. грн додаткового прибутку, після погашення кредиту та сплати відсотків у нього залишиться близько 76,5 тис. грн. Іншими словами, вартість залучених грошей у цьому випадку становитиме близько 23,5% додаткового прибутку. Якщо ж ФОП заробить 150 тис. грн або 200 тис. грн, після витрат на фінансування у нього залишиться близько 127 тис. грн чи 177 тис. грн відповідно, а частка витрат на кредит в отриманому прибутку знизиться до 15,7% або 11,8% відповідно.
Ці розрахунки наочно демонструють, що рішення про залучення кредиту варто приймати не лише виходячи з того, скільки грошей не вистачає бізнесу, а й з того, скільки додаткового прибутку ця сума дозволить отримати.
Тому підприємцю важливо заздалегідь прогнозувати обсяг майбутніх продажів, маржинальність товару та термін повернення грошей в обіг, щоб зіставити вартість фінансування з очікуваним результатом. Такий розрахунок дозволяє ще до закупівлі оцінити, чи виправдано залучати позикові кошти, яка сума кредиту потрібна і яку частину заробленого прибутку доведеться віддати за можливість не втратити сезонний попит.
* Кредитує ТОВ «НоваПей Кредит», ліцензія НБУ від 12.03.2024
**Платіжні послуги надає ТОВ «НоваПей», ліцензія НБУ від 28.04.2023