


- Категорія
- Агро
- Дата публікації
Прогноз-2026: як блокада портів тисне на агросектор та гаманці українців

Український агросектор знову опинився під прицілом жорстких логістичних обмежень. Блокада портів Великої Одеси загрожує втратою щонайменше 50% експортного потенціалу країни. Трейдери та виробники змушені в екстреному режимі повертатися до альтернативних маршрутів. Проте цього року "план Б" обходиться значно дорожче, а його пропускна здатність зіштовхнулася з природними та інфраструктурними бар'єрами.
Dilo розбиралося, як логістичний колапс змінює карту посівів, вимиває обігові кошти агрохолдингів і зрештою впливає на ціни у роздрібних магазинах.
Новий логістичний удар
Падіння агроекспорту - катастрофічне. За інформацією міністра аграрної політики та продовольства України Тараса Висоцького, за 21 день вересня Україна експортувала 1,6 млн тонн агропродукції, що становить 43% обсягу, який Україна могла б експортувати за повноцінної роботи логістики.
Поточна структура логістики виглядає наступним чином: по 45% ділять між собою залізниця та Дунайський регіон, а 10% припадає на автомобільний транспорт.
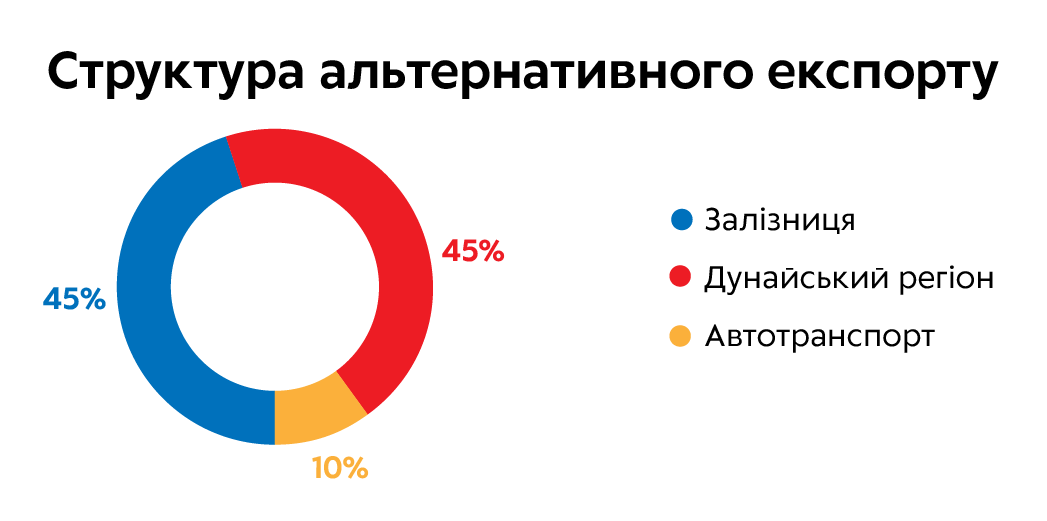
Загалом технічний максимум альтернативних каналів за повної оптимізації не перевищує 50%.
Директор із торгівлі компанії "Нібулон" Володимир Славінський розповів Dilo, що компанія ще з 2022 року інвестувала в дунайський напрямок, але його масштабування під нові потоки вимагає значного ресурсу.
"У червні ми відвантажили 183,6 тис. тонн, у липні — 62,3 тис. тонн, що на 30% менше, ніж роком раніше. У серпні зробили майже 150 тис. тонн через дунайські порти проти 280 тис. тонн у серпні 2025 року. Тобто проблема вже не в готовності бізнесу переорієнтуватися", - зазначив Славінський.
Дунай сьогодні критично важливий для країни, але його потенціал використовується не повністю через обмеження публічної інфраструктури, фінансування та регуляторні бар’єри, заявив Славінський.
"Альтернативна логістика при цьому значно дорожча і повільніша. Її вартість приблизно на $70/т вища, ніж через порти Великої Одеси, тоді як зростання світової ціни компенсувало лише $20–25/т. Решта залишається всередині українського ланцюга і створює близько $50/т тиску на закупівельну ціну", - констатував директор із торгівлі компанії "Нібулон".
Одночасно зерно довше перебуває всередині країни, сповільнюється оборот елеваторних потужностей, і в мережі "Нібулону" це вже призвело до зростання тарифів на послуги в середньому на 40–60%, зазначив Славінський.
Дмитро Линник, експерт у галузі транспорту та логістики із багаторічним досвідом роботи на керівних посадах у логістичних та аграрних компаніях, зауважив, що усі без винятку альтернативні маршрути подорожчали за останній час в діапазоні від +30% до понад +150-220% (морський/річковий фрахт на Дунаї, найволатильніша складова). Найшвидше і найсильніше зростання - саме у фрахті.
Линник деталізував внутрішні причини цього стрибка.
Починаючи з липня динаміка цін як на наземну доставку, так і на морський фрахт демонструють суттєве зростання.
Наприклад прямий фрахт з Дунайських портів на Єгипет (класичний ринок для української пшениці) в кінці серпня - на початку вересня показав динаміку зростання на +10$/тонну - +15$/тонну на тиждень і досягнув значень майже 100$/тонну. Ще більше зростання було по баржовому фрахту на Констанку - він зріс практично в два рази від липневих ставок.
Все це зумовлено трьома основними факторами:
- обмежена кількість костерів, готових працювати на українському дунайському напрямку;
- перманентна черга (постійна) на Суліні 50-70 суден;
- рекордно низький рівень води на Дунаї.
Ціна посівної
Здорожчання логістичного ланцюжка миттєво віддзеркалилося на внутрішньому ринку ресурсів (інпутсів) для посівної кампанії.
За словами Дмитра Линника, найсильніше це відчутно у сегменті мінеральних добрив, левова частка яких раніше завозилася через морські ворота.
Залізничні перевезення добрив всередині країни подорожчали на 30% у серпні (ще +10% очікується у вересні), а автодоставка з портів зрівнялася із залізницею на рівні 1,9–2,4 тис. грн/т, через що трейдери втратили можливість обирати дешевший канал, розповів Линник.
За даними аналітика "Українського клубу аграрного бізнесу" (УКАБ) Максима Гопки, вартість у 2026 році добрив для кукурудзи та соняшника зросла на 27% та для пшениці на 29%. Вартість пального зросла приблизно на 45% на кожному літрі залежно від культури, витрат на гектарі та моделі виробництва.
Особливо постраждав імпорт фосфорних та комплексних добрив (TSP, NPS, NPKS), що йдуть морем, тоді як вітчизняний карбамід, селітра і КАС логістичну премію відчувають значно менше, зазначив Линник.
Він звернув увагу на ще один критичний маркер - паливний.
"Зростає ціна на автомобільні перевезення, але тут не лише фактор підвищеного попиту, який підживлює збиральна кампанія, а й ціни на дизель, які б'ють всі рекорди і вже досягли 100 грн/л на стеллі", - розповів Линник.
Усе це змушує агрохолдинги радикально переглядати структуру клину під весняну посівну.
За словами Гопки, за нинішньої ситуації найбільш вразливими є зернові культури з відносно низькою ціною реалізації та високою логістичною складовою. Передусім це ячмінь і частково пшениця.
Економіку кукурудзи сильно підкошують високі витрати на енергоносії для сушіння та зберігання, тому вона також під загрозою скорочення.
Водночас частина цих площ може перейти під соняшник і сою.
"Їхня перевага зараз полягає не тільки в потенційно вищій маржі, а й у тому, що з одного гектара потрібно вивезти значно менший фізичний обсяг продукції при вищій вартості тонни. Проте, для цього треба мати відповідну технологію виробництва для підприємства", - пояснив Гопка.
У пресслужбі агрохолдингу Кернел заявили, що компанія не переглядає структуру посівів лише через поточну ситуацію з логістикою. На неї одночасно впливають сівозміна, погодні умови, економіка конкретної культури, врожайність та ринкові перспективи. Водночас, якщо обмеження морського експорту стануть довгостроковими, економіка кожної культури матиме більшу вагу в майбутньому плануванні.
Міністр аграрної політики та продовольства Тарас Висоцький заявляв, що у 2027 році урожай зернових та олійних культур може становити не 80 млн тонн, а 40 млн тонн через незасіяні площі.
Економіка агрохолдингів
Блокада морських портів і здорожчання альтернативних маршрутів сумарно призводить до зростання експортних логістичних витрат на 20-30% на кожній тонні зерна.
За словами Дмитра Линника, серпневе підвищення залізничного тарифу на перевезення на 30% відбулося вкрай невчасно.
Як наслідок, ризик скорочення безпосередньо технологічних витрат є критично високим. В аграріїв виникає гострий дефіцит обігових коштів. Можливості швидко продати новий врожай за адекватною ціною обмежені, що підриває здатність компаній повноцінно фінансувати наступні польові роботи.
Від експорту - до полиці магазину
Тиск логістичного фактору в Україні має двосторонній характер. З одного боку, він знижує доходи експортерів, з іншого - здорожчує імпортні компоненти (пакування, інгредієнти, посівний матеріал) та внутрішню дистрибуцію.
Виробники та переробники не мають фінансового "запасу міцності", щоб повністю амортизувати ці збитки за власний рахунок. Відтак додаткові витрати на пальне (дизель по 100 грн/л), підвищення залізничних тарифів та подорожчання електроенергії поступово закладаються у собівартість готової продукції. Це переноситься на кінцеві роздрібні ціни на полицях супермаркетів.
Що подорожчає для українців
У разі тривалих логістичних обмежень можливе поступове подорожчання базових продуктів, але не різкий ціновий стрибок. Водночас дефіциту базових продуктів українського виробництва - хліба, борошна, соняшникової олії, м’яса чи молочної продукції - очікувати не варто, зазначив Гопка.
Проте через виробничі чинники та дорогу внутрішню доставку ціни на них повзтимуть вгору.
За оцінками керівника аналітичного відділу УКАБ, очікуються такі коливання:
- хліб може додатково зрости в ціні приблизно на 5–10%;
- соняшникова олія - на 8–15%;
- крупи та борошно - орієнтовно на 5–10%.
Порівняння поточних та прогнозованих роздрібних цін на соціальні продукти
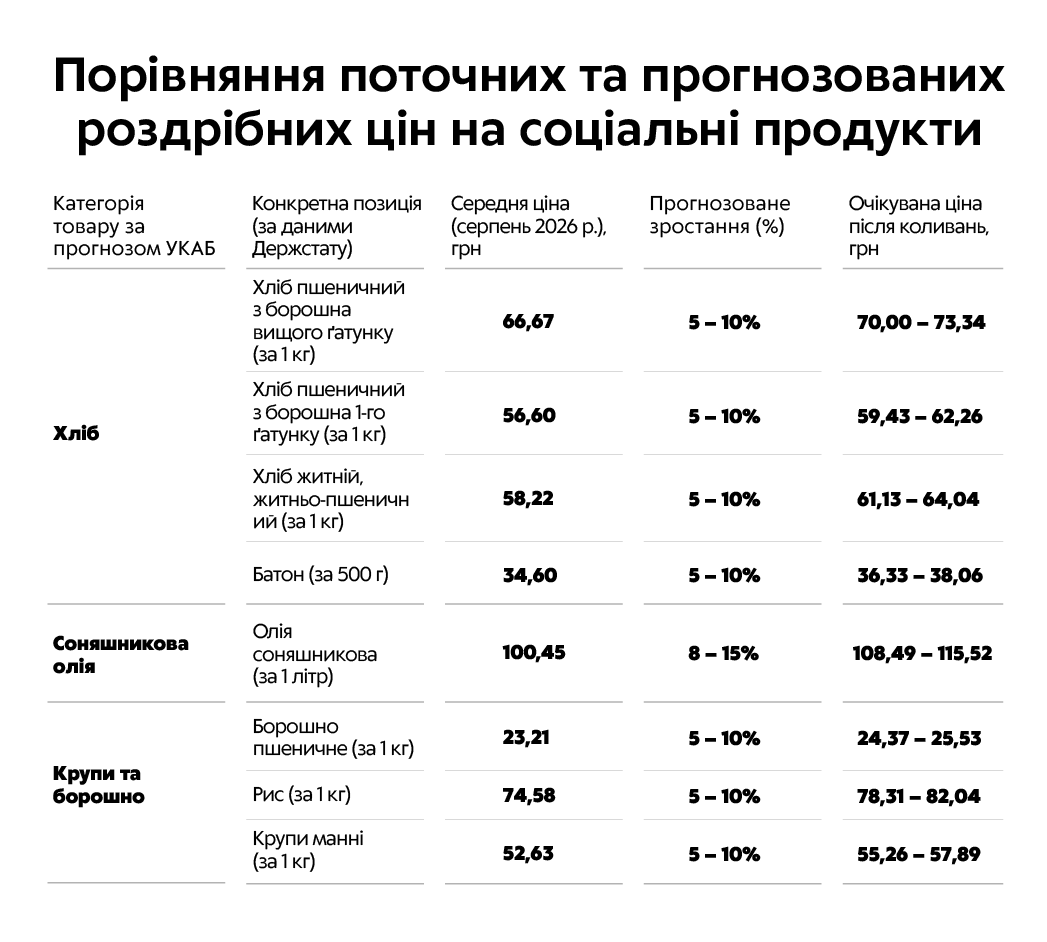
Для порівняльного аналізу нижче наведено середні роздрібні споживчі ціни в Україні на відповідні категорії товарів за останніми офіційними даними Держстату (публікація через Мінфін) за серпень 2026 року, а також розраховано їхній прогнозований рівень з урахуванням оцінок аналітичного відділу УКАБ.
"Водночас причина буде не у дефіциті зерна чи соняшнику – основний тиск формуватимуть дорожчі логістика, електроенергія, пакування та інші виробничі витрати. Найбільш відчутним подорожчання може бути для імпортозалежних продуктів, де за тривалої перебудови маршрутів зростання складатиме 10–15% до кінця року", - пояснив Гопка.
Ризик замкнутого кола
Якщо інфраструктурні обмеження та високі тарифи не будуть нівельовані, український агросектор ризикує увійти в затяжну спіраль рецесії. Обмежений та дорогий експорт катастрофічно знижує платоспроможність фермерів. Це веде до вимушеного заощадження на добривах, якісних ЗЗР та насінні.
Наслідком стане суттєве зниження врожайності у наступних сезонах та скорочення посівних площ. Менший вал збору автоматично підвищує постійні витрати на тонну вирощеної продукції, роблячи саме виробництво дорожчим. Зрештою, це створює замкнене коло внутрішньої інфляції, коли український споживач буде змушений платити більше за продукти харчування через системну кризу в полі.
Генеральний директор Української аграрної конфедерації (УАК) Павло Коваль зауважив Dilo, що проблема агровиробника сьогодні - це поєднання воєнного ризику, обмеженої пропускної спроможності, неефективності транспортної системи та дефіциту ліквідності.
"Я б не зводив дискусію до прямої компенсації аграріям різниці у вартості логістики. Масштабувати такий механізм на десятки мільйонів тонн складно. Потрібно розділяти воєнну премію за ризик і витрати, що виникають через організацію перевезень, регуляторні процедури, простої та неефективність інфраструктури", - пояснив Коваль.
На його думку, головний резерв - у скороченні непродуктивних витрат. В автомобільних перевезеннях це автоматизація та ризик-орієнтований контроль, на залізниці - ефективніше планування і залучення приватної тяги. На портовому та дунайському напрямках - прискорення перевалки, краща координація транспорту й ефективніше використання державної інфраструктури.
Не менш важливим залишається доступ аграріїв до оборотного капіталу. Підвищення Нацбанком заставного коефіцієнта для агропродукції з 0,4 до 0,75 має працювати не лише на рівні нормативу, а й у реальних банківських процедурах.
Паралельно потрібно розвивати страхування воєнних ризиків для техніки, транспорту, суден і вантажів.
"Держава не може компенсувати кожну гривню воєнної логістики. Але вона може мінімізувати витрати, які залежать від організації системи: автомобільні процедури, роботу Укрзалізниці, приватну тягу, порти, Дунай, страхування та доступ до кредиту", - сказав експерт.
Якщо через дорогу логістику й нестачу оборотного капіталу виробник почне економити на технології або скорочувати площі, логістична проблема 2026 року вже у 2027 році може перетворитися на проблему виробництва, підсумував Коваль.